
 + 86 18721624519
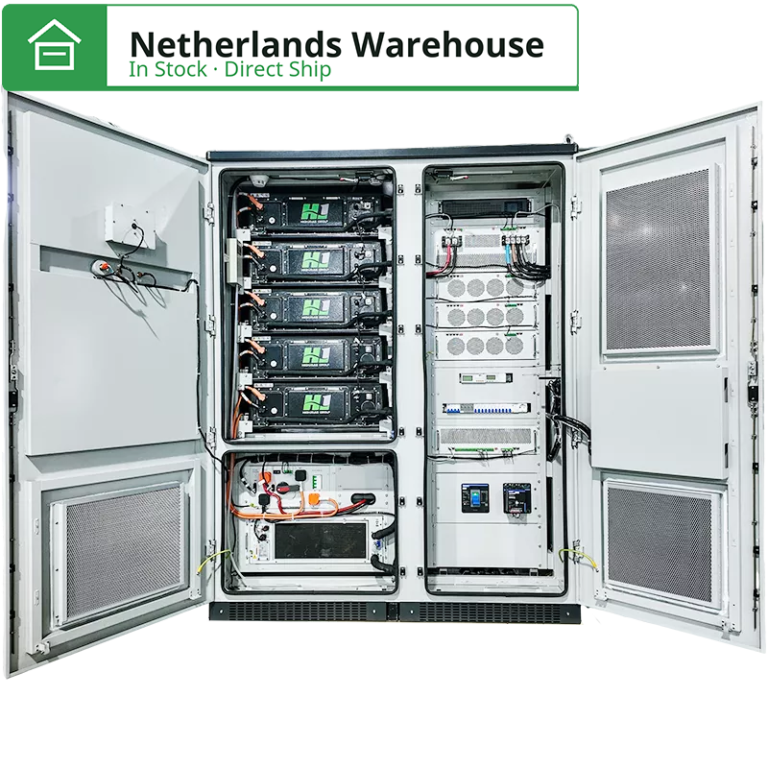
Ang komersyal at pang-industriya na pag-iimbak ng enerhiya ay maaaring maghatid ng mabilis na pag-unlad sa darating na taon!
Kasabay ng paglalim ng pandaigdigang transisyon sa istruktura ng enerhiya at ang layuning "dual carbon," ang komersyal at industriyal na imbakan ng enerhiya ay nagdadala ng mga walang kapantay na pagkakataon sa pag-unlad. Inaasahan na pagsapit ng 2025, ang pandaigdigang merkado ng imbakan ng enerhiya para sa industriyal at komersyal na industriya ay magpapakita ng mabilis na paglago, suporta sa patakaran mula sa mga pamahalaan, lumalaking balanse sa pagitan ng supply at demand sa merkado, at malaking posibilidad ng kakayahang kumita, na magkakasamang magtutulak sa segment na ito tungo sa isang bagong milestone.
Una, Pagtataya ng Laki ng Pamilihan at Naka-install na Kapasidad
* Laki ng Pamilihan: Ayon sa ulat ng Dataintelo, ang pandaigdigang pamilihan ng imbakan ng enerhiya para sa industriya at komersyal na industriya ay aabot sa humigit-kumulang $15 bilyon sa 2023, at inaasahang lalago sa $45 bilyon pagsapit ng 2032 sa isang compound annual growth rate (CAGR) na 12.5%.
* Naka-install na kapasidad: Inaasahan ng TrendForce na ang pandaigdigang naka-install na kapasidad ng bagong storage ng enerhiya ay aabot sa 86 GW/221 GWh sa 2025, isang 27%/36% year-on-year growth mula 2024, na may mahalagang papel na ginagampanan ng industriya at komersyal na side energy storage.
* Segmented market performance (hal., US market)
Ayon sa ulat ng US Energy Storage Monitor na pinagsama-samang inilathala ng American Council for Clean Energy (ACP) at Wood Mackenzie, ang US energy storage market (utility, distributed, commercial, at industrial) ay magdaragdag ng humigit-kumulang 15.2 GW/48.7 GWh ng mga bagong installation sa 2025, kung saan:
Utility side: inaasahang lalago ng 22%, accounting para sa pinakamataas na bahagi;
Ibinahagi ang imbakan ng enerhiya: pinaka pabagu-bago ng isip ayon sa patakaran, pagsasaayos ng insentibo;
Komersyal at pang-industriya na panig: nananatiling matatag, na may mga bagong pag-install na humigit-kumulang 0.4 GW/0.8 GWh, tumaas nang humigit-kumulang 11% taon-sa-taon.
* Pagganap ng pandaigdigang merkado
Ayon sa Wood Mackenzie Q2 2024 na "Global Energy Storage Market Outlook", sa pagtatapos ng 2024, ang pandaigdigang (maliban sa pumped storage) na pinagsama-samang naka-install na kapasidad na 159 GW/358 GWh, inaasahang mula 2024-2033 ay madadagdagan pa ng 926 GW/2,789 GWh, kung saan ang pandaigdigang imbakan ng enerhiya ay patungo sa isang panahon ng multi-TW.
Ang mga datos na ito ay nagpapakita na, sa pagpapabuti ng teknolohikal na kapanahunan at patuloy na pagbaba ng gastos, ang naka-install na base ng pang-industriya at komersyal na imbakan ng enerhiya ay maghahatid ng isang makabuluhang pagtaas sa darating na taon.
Pangalawa, multi-national favorable superposition
- Ang nagkakaisang estado
* Ang Inflation Reduction Act (IRA) ay patuloy na nagbibigay ng hanggang 30% investment tax credit (ITC), at karagdagang mga insentibo para sa domestic manufacturing at mga proyekto ng komunidad na mababa ang kita.
* Itinutulak ng FERC Order 841 na buksan ang mga merkado ng kuryente sa imbakan ng enerhiya at hinihikayat ang paglahok sa imbakan sa regulasyon ng dalas at mga merkado ng kapasidad.
* 3.8 GW ng bagong imbakan ng enerhiya sa US noong Q3 2024, tumaas ng 80% taon-over-taon, na may halos 12 GW na naka-install taun-taon, na pinakamataas sa lahat ng oras.
- Tsina
* Inilalagay ng Ika-14 na Limang-Taon na Plano ang bagong imbakan ng enerhiya bilang pangunahing target ng pag-unlad, na nagmumungkahi na pagsapit ng 2025, ang naka-install na kapasidad ng imbakan ng enerhiya ay aabot sa 30 milyong kilowatts (GW).
* Multi-provincial tariff incentives at capacity market construction para mapabilis ang industriyal at komersyal na bahagi ng landing system ng energy storage.
- Europa
* EU Renewable Energy Directive revision (RED II/III) upang palakasin ang mga kinakailangan para sa synergistic na pag-unlad ng imbakan ng enerhiya at bagong enerhiya.
* Ang Alemanya, United Kingdom at iba pang mga bansa ay maglulunsad ng berdeng hydrogen, ang mga network ng pamamahagi ng imbakan ng enerhiya ay nagkakalat ng mga subsidyo upang matulungan ang mga negosyo na bawasan ang mga gastos sa pagtatayo.
- pagbuo ng mga bansa
* Inaasahan ng International Energy Agency (IEA) ang pandaigdigang pamumuhunan sa malinis na enerhiya na aabot sa US$2.2 trilyon sa 2025, kung saan humigit-kumulang US$66 bilyon ang mamumuhunan sa pag-iimbak ng enerhiya, na itinatampok ang kumpiyansa ng internasyonal na kapital sa mga prospect ng kakayahang kumita ng pag-iimbak ng enerhiya.
Ang mga dibidendo ng patakaran ay nakasalansan; ang mga industriyal at komersyal na gumagamit ay maaaring makatanggap ng maraming insentibo upang makabuluhang mapabuti ang pagiging posible ng proyekto at return on investment.
Pangatlo, sobrang suplay o kulang sa suplay?
* Suplay side: sa pagpapalawak ng kapasidad sa paggawa ng baterya (patuloy na dumarating ang mga pabrika ng baterya sa China, South Korea, at Europe), bumaba ang halaga ng mga sistema ng pag-iimbak ng enerhiya mula US$780/kWh noong 2013 hanggang US$139/kWh noong 2023, isang pagbaba ng higit sa 80%.
* Demand side: ang pang-industriya at komersyal na pagkonsumo ng kuryente ay nahaharap sa lalong matinding tugatog at pagkakaiba sa presyo ng kuryente sa lambak, demand charge, at power limit assessment pressure, lalo na sa mga manufacturing park, data center, charging station, at iba pang mga sitwasyong may mataas na enerhiya. Ang pangangailangan para sa pag-iimbak ng enerhiya ay tumaas.
* Mga pangangailangan sa katatagan ng grid: ang mataas na pagtagos ng bagong enerhiya ay humahantong sa mas kumplikadong regulasyon ng grid, ang industriyal at komersyal na imbakan ng enerhiya ay maaaring magbigay ng "on-site frequency regulation", "edge standby", at iba pang mga serbisyo upang maibsan ang presyon sa power grid.
Mula sa isang komprehensibong pananaw, sa ilalim ng magkasanib na epekto ng pagbawas ng gastos at sari-saring demand, mabilis na nagsasama-sama ang panig ng supply at demand, at unti-unting lumilipat ang merkado mula sa "supply-driven" patungo sa "demand-pulled".
Pang-apat, ang pandaigdigang imbakan ng enerhiya sari-sari mode ng kita
- Peak at Valley Arbitrage at Peak Shaving, at Valley Filling
* Makakatipid ang mga negosyo ng 15%-30% ng gastos sa kuryente sa pamamagitan ng pagsingil sa oras ng lambak at pagdiskarga sa peak time.
* Kasama ng photovoltaic power generation, ang self-consumption rate ay tumaas sa mahigit 70%, na lalong nagpapaikli sa payback period.
- Tugon sa demand at mga pantulong na serbisyo
* Paglahok sa mga pantulong na serbisyo tulad ng frequency regulation, rotating standby, black start, atbp. sa electricity market, na may annualized rate of return na hanggang 2%-5% (depende sa mga lokal na panuntunan sa merkado).
* Ang mga kita sa merkado ng kapasidad sa ilang bansa ay nagkakahalaga ng 10-20% ng kabuuang mga kita.
- Energy Management Contracts (EMCs) at pagbabahagi ng imbakan ng enerhiya
* Ang mga third-party energy management companies (ESCOs) ay tumutulong sa mga komersyal at industriyal na customer na makamit ang "zero threshold" deployment at mabawasan ang capital pressure sa pamamagitan ng modelong "zero-investment power purchase share".
* Modelo ng Multi-User Virtual Power Plant (VPP), na nagsasama ng desentralisadong pang-industriya at komersyal na mga asset ng imbakan ng enerhiya upang makakuha ng mas mataas na mga premium sa merkado ng kuryente. 4.
- Carbon Market at Carbon Allowance Trading
* Ang mga sistema ng pag-iimbak ng enerhiya ay maaaring iugnay sa mga platform ng pangangalakal ng carbon upang maisakatuparan ang mga pagbawas sa paglabas ng carbon at makakuha ng mga kredito sa carbon sa pamamagitan ng pagbabawas ng mga pagbili ng high-carbon power.
Sari-sari na modelo ng kita, upang ang mga proyektong pang-industriya at komersyal na pag-iimbak ng enerhiya ay hindi lamang magkaroon ng pag-andar ng pagtitipid sa gastos, ngunit unti-unting naging isang bagong punto ng paglago ng kita.
Ang imbakan ng enerhiyang industriyal at komersyal ay nasa bisperas ng "blowout development". Mula sa dibidendo ng patakaran, laki ng merkado, balanse ng supply at demand hanggang sa sari-saring kakayahang kumita, lahat ng elemento ay tumuturo sa iisang konklusyon: ang susunod na taon ay ang imbakan ng enerhiyang industriyal at komersyal upang mapabilis ang paglapag at laki ng aplikasyon ng kritikal na panahon. Para sa mga tagagawa ng kagamitan sa pag-iimbak ng enerhiya, mga kumpanya ng serbisyo sa enerhiya, at mga gumagamit ng negosyo, ang maagang pag-aayos, malalim na pag-aararo ng mga lokal na solusyon ay mananalo sa mga oportunidad sa merkado.
Huling Na-update noong 2025-07-31